Domain vdzo.de kaufen?
Wir ziehen mit dem Projekt
vdzo.de um.
Sind Sie am Kauf der Domain
vdzo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vdzo.de kaufen?
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **

Ähnliche Suchbegriffe für Kontokorrentkredit
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
Barbie JJV59 Outdoor Abenteuer MalibuAb in die Natur mit der Barbie-Puppe „Malibu“, die bereit ist, mit ihrem Hündchen und mehr als 10 Zubehörteilen die Wildnis zu erkunden. Die Barbie-Puppe „Malibu“ trägt ein violettes Oberteil, passende Shorts und Wanderschuhe – das perfekte Outfit für einen Tag voller Abenteuer. Einfach die Leine des Hündchen schnappen und schon kann es losgehen. Zu den weiteren Zubehörteilen gehören ein Rucksack, eine Sonnenbrille, ein Walkie-Talkie, eine Kamera und mehr. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten in der Natur oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.29,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
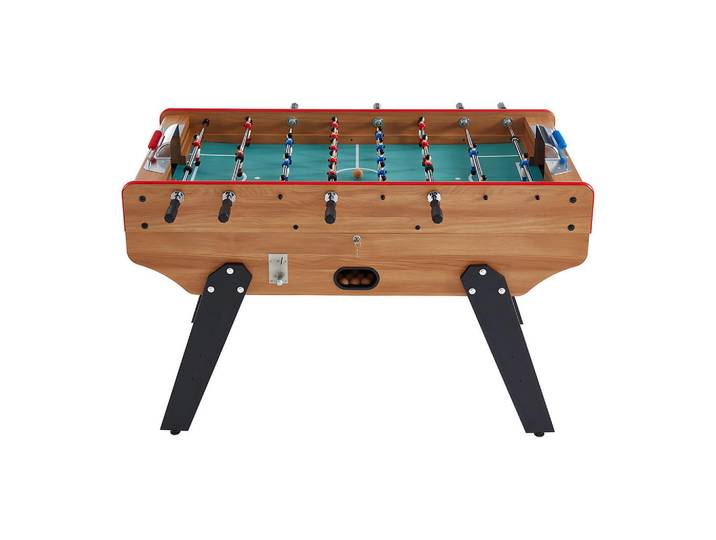
Vente-Unique Tischfussball, Natur, Holz, Uni, 153x77.6 cm, Freizeit, Sport & Fitness<p>Der <strong>Vente-Unique Tischfußballtisch</strong> ist das ideale Freizeitspiel für die ganze Familie und sorgt für unvergessliche Stunden voller Spaß und Spannung. Mit seinen kompakten Maßen von <strong>Breite: 153 cm, Höhe: 96 cm, Tiefe: 77,6 cm</strong> bietet er ausreichend Platz für packende Matches. Das Spielbrett ist mit einer hochwertigen <strong>Melaminfolie</strong> überzogen, die ein optimales Spielgefühl und eine präzise Kontrolle der Korkbälle ermöglicht.</p><p>Das Gestell des Tischfußballtisches besteht aus <strong>MDF</strong>, einem robusten Material, das sich durch seine Widerstandsfähigkeit gegen Hitze, Verbiegung und Verformung auszeichnet. Zudem ist es pflegeleicht – ein einfaches feuchtes Tuch genügt zur Reinigung. Die umweltfreundliche Herstellung aus Holzrecycling oder nicht nutzbaren Fasern macht diesen Tisch zu einer nachhaltigen Wahl.</p><p>Der Tisch ist mit <strong>vier stabilen Beinen</strong> ausgestattet und bietet eine solide Standfestigkeit während des Spiels. Zu den weiteren praktischen Features gehören ein <strong>manueller Punktezähler</strong>, ein <strong>Münzeinwurf</strong> sowie Korkbälle, die im Lieferumfang enthalten sind. Die abgerundeten und lackierten Kanten sorgen für zusätzliche Sicherheit und Komfort.</p><p>Der <strong>Vente-Unique Tischfußballtisch</strong> ist nicht klappbar und eignet sich perfekt für alle, die ein langlebiges und ansprechendes Sportgerät suchen. Erlebe die Faszination des Tischfußballs und bringe die ganze Familie zusammen!</p>791,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **

Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Top-Angebote
Produkte zum Begriff Kontokorrentkredit:
-
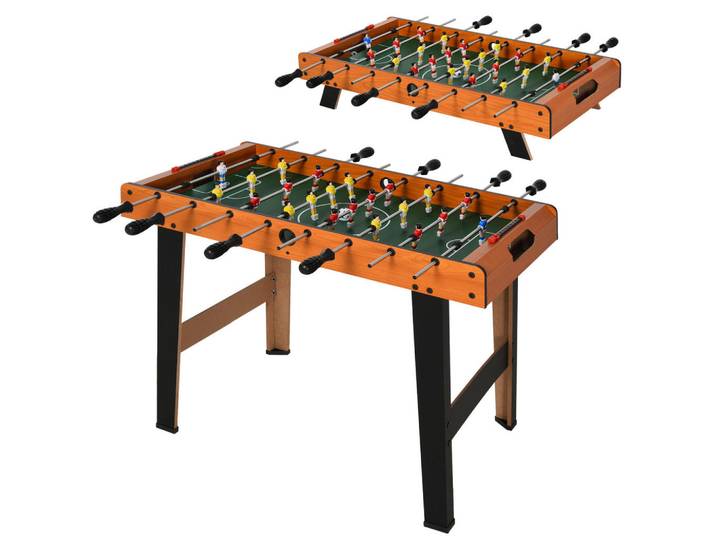
ComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & FitnessComfortXL Tischkicker, Natur, 40x84.5 cm, Freizeit, Sport & Fitness. Dieser Tischkicker aus Mdf, Edelstahl, PE und ABS bietet flexible Beinoptionen (lang/kurz) für klassisches oder bodennahes Spielen. Die kompakten Maße (84,5 x 40 x 61,2 cm) passen in jedes Wohn- oder Kinderzimmer. Mit 22 Spielern an acht Edelstahlstangen in 3:4:3-Aufstellung fördert er Koordination und Teamgeist. Vielseitige Beinoptionen: Lange und kurze Beine für unterschiedliche Spielhöhen – ideal für Erwachsene und Kinder. Robuste Materialien: MDF-Spielfeld, Edelstahlstangen, ABS-Griffe und PE-Komponenten – langlebig und stabil. Rutschfeste Füße sorgen für sicheren Stand bei schnellen Spielzügen. Klassische 3:4:3 Aufstellung mit 22 Spielfiguren an acht Stangen – perfekt für Turniere mit Freunden und Familie. Inklusive 2 Bällen, Zählwerk und allen Steuerstangen – einfache Montage, sofort spielbereit. Breite: 40 cm Tiefe: 84.5 cm Höhe: cm cm cm cm Farbe:Natur Material:Holzwerkstoff96,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Outdoor Active Abenteuer Zelt SetOutdoor active Abenteuer Zelt-Set. Aus 170T Polyester mit Fiberglasgestänge und stabilem Boden. Im farbenfrohen Design. Set bestehend aus Iglu-Zelt, Indianer-Zelt und Verbindungstunnel. Maße: Iglu-Zelt 116 x 116 x 84 cm Maße: Indianer-Zelt 100 x 100 x 142 cm Tunnel: Länge 180 cm und Durchmesser 47 cm49,99 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Barbie JJV59 Outdoor Abenteuer MalibuAb in die Natur mit der Barbie-Puppe „Malibu“, die bereit ist, mit ihrem Hündchen und mehr als 10 Zubehörteilen die Wildnis zu erkunden. Die Barbie-Puppe „Malibu“ trägt ein violettes Oberteil, passende Shorts und Wanderschuhe – das perfekte Outfit für einen Tag voller Abenteuer. Einfach die Leine des Hündchen schnappen und schon kann es losgehen. Zu den weiteren Zubehörteilen gehören ein Rucksack, eine Sonnenbrille, ein Walkie-Talkie, eine Kamera und mehr. Kinder ab 3 Jahren werden es lieben, sich mit der Barbie-Puppe „Malibu“ Geschichten in der Natur oder zu Hause auszudenken. Die Puppe kann nicht von allein stehen. Abweichungen in Farbe und Gestaltung vorbehalten.29,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Vente-Unique Tischfussball, Natur, Holz, Uni, 153x77.6 cm, Freizeit, Sport & Fitness<p>Der <strong>Vente-Unique Tischfußballtisch</strong> ist das ideale Freizeitspiel für die ganze Familie und sorgt für unvergessliche Stunden voller Spaß und Spannung. Mit seinen kompakten Maßen von <strong>Breite: 153 cm, Höhe: 96 cm, Tiefe: 77,6 cm</strong> bietet er ausreichend Platz für packende Matches. Das Spielbrett ist mit einer hochwertigen <strong>Melaminfolie</strong> überzogen, die ein optimales Spielgefühl und eine präzise Kontrolle der Korkbälle ermöglicht.</p><p>Das Gestell des Tischfußballtisches besteht aus <strong>MDF</strong>, einem robusten Material, das sich durch seine Widerstandsfähigkeit gegen Hitze, Verbiegung und Verformung auszeichnet. Zudem ist es pflegeleicht – ein einfaches feuchtes Tuch genügt zur Reinigung. Die umweltfreundliche Herstellung aus Holzrecycling oder nicht nutzbaren Fasern macht diesen Tisch zu einer nachhaltigen Wahl.</p><p>Der Tisch ist mit <strong>vier stabilen Beinen</strong> ausgestattet und bietet eine solide Standfestigkeit während des Spiels. Zu den weiteren praktischen Features gehören ein <strong>manueller Punktezähler</strong>, ein <strong>Münzeinwurf</strong> sowie Korkbälle, die im Lieferumfang enthalten sind. Die abgerundeten und lackierten Kanten sorgen für zusätzliche Sicherheit und Komfort.</p><p>Der <strong>Vente-Unique Tischfußballtisch</strong> ist nicht klappbar und eignet sich perfekt für alle, die ein langlebiges und ansprechendes Sportgerät suchen. Erlebe die Faszination des Tischfußballs und bringe die ganze Familie zusammen!</p>791,99 €*Versand: 35,10 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Kontokorrentkredit?
Ein Kontokorrentkredit ist eine Form der kurzfristigen Finanzierung, die von Banken an Unternehmen oder Selbständige vergeben wird. Dabei wird ein Kreditrahmen festgelegt, bis zu dem der Kunde sein Konto überziehen kann. Die Zinsen werden nur auf den tatsächlich in Anspruch genommenen Betrag berechnet. Der Kunde kann flexibel über den Kreditrahmen verfügen und muss nur Zinsen für den tatsächlich genutzten Betrag zahlen. Rückzahlungen können jederzeit erfolgen, solange der Kreditrahmen nicht überschritten wird. **
-
Welche Kosten verursacht ein Kontokorrentkredit?
Welche Kosten verursacht ein Kontokorrentkredit? Ein Kontokorrentkredit verursacht in der Regel Zinsen, die auf den in Anspruch genommenen Kreditbetrag berechnet werden. Zusätzlich können auch Bearbeitungsgebühren oder Provisionen anfallen. Es ist wichtig, die genauen Konditionen des Kontokorrentkredits zu kennen, um die Gesamtkosten richtig einschätzen zu können. Letztendlich hängen die Kosten eines Kontokorrentkredits von verschiedenen Faktoren wie Höhe des Kreditbetrags, Laufzeit und individuellen Vereinbarungen mit der Bank ab. **
-
Wann ist ein Kontokorrentkredit sinnvoll?
Ein Kontokorrentkredit ist sinnvoll, wenn ein Unternehmen kurzfristigen finanziellen Bedarf hat, um beispielsweise saisonale Schwankungen im Geschäft auszugleichen oder unvorhergesehene Ausgaben zu decken. Zudem kann ein Kontokorrentkredit genutzt werden, um Lieferantenrechnungen zu bezahlen, bevor die eigenen Kunden ihre Rechnungen begleichen. Es ist wichtig, den Kontokorrentkredit nur für kurzfristige Finanzierungsbedürfnisse zu verwenden, da die Zinsen in der Regel höher sind als bei langfristigen Krediten. Unternehmen sollten auch darauf achten, den Kontokorrentkredit nicht übermäßig zu beanspruchen, um ihre finanzielle Gesundheit nicht zu gefährden. **
-
Wie berechnet man den Kontokorrentkredit?
Um den Kontokorrentkredit zu berechnen, muss zunächst die Höhe des Kreditrahmens festgelegt werden. Dieser wird in der Regel auf Basis des Umsatzes, der Bonität und der Sicherheiten des Unternehmens bestimmt. Die Zinsen für den Kontokorrentkredit werden dann auf Basis des in Anspruch genommenen Betrags und des vereinbarten Zinssatzes berechnet. Es ist wichtig, regelmäßig die Höhe des Kontokorrentkredits zu überprüfen und gegebenenfalls anzupassen, um finanzielle Engpässe zu vermeiden. Zudem sollten auch die Rückzahlungsmodalitäten und eventuelle Gebühren bei der Berechnung des Kontokorrentkredits berücksichtigt werden. **
Ähnliche Suchbegriffe für Kontokorrentkredit
-
Ist ein Kontokorrentkredit ein Darlehen?
Ist ein Kontokorrentkredit ein Darlehen? Ein Kontokorrentkredit ist eine Form der kurzfristigen Kreditlinie, die einem Unternehmen oder einer Person von einer Bank gewährt wird. Im Gegensatz zu einem herkömmlichen Darlehen, bei dem eine feste Summe zu einem festen Zinssatz über einen bestimmten Zeitraum ausgezahlt wird, ermöglicht ein Kontokorrentkredit die flexible Nutzung von Geldern bis zu einem vereinbarten Höchstbetrag. Der Kreditnehmer kann jederzeit Geld abheben oder einzahlen, solange er innerhalb des genehmigten Limits bleibt. Ein Kontokorrentkredit dient in erster Linie dazu, kurzfristige Liquiditätsengpässe zu überbrücken und wird oft für den täglichen Betrieb eines Unternehmens verwendet. **
-
Was versteht man unter Kontokorrentkredit?
Was versteht man unter Kontokorrentkredit? Ein Kontokorrentkredit ist eine kurzfristige Kreditlinie, die Banken Unternehmen gewähren, um deren Liquidität zu verbessern. Dabei wird ein bestimmter Kreditrahmen festgelegt, bis zu dem das Unternehmen über das Konto im Soll gehen kann. Der Kontokorrentkredit dient dazu, kurzfristige Engpässe zu überbrücken und wird in der Regel für einen begrenzten Zeitraum gewährt. Die Zinsen für einen Kontokorrentkredit sind in der Regel höher als für langfristige Kredite, da das Risiko für die Banken höher ist. **
-
Wie hoch sollte der Kontokorrentkredit sein?
Wie hoch der Kontokorrentkredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Finanzbedarf des Unternehmens, der Liquiditätssituation und den zu erwartenden Umsätzen. Es ist wichtig, den Kontokorrentkredit nicht zu hoch anzusetzen, um die Zinskosten niedrig zu halten und das Risiko einer Überschuldung zu minimieren. Gleichzeitig sollte der Kredit ausreichend dimensioniert sein, um kurzfristige Liquiditätsengpässe zu überbrücken und das Tagesgeschäft aufrechtzuerhalten. Eine genaue Analyse der finanziellen Situation und eine realistische Einschätzung des Kapitalbedarfs sind entscheidend, um die optimale Höhe des Kontokorrentkredits festzulegen. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.